الموجة 25 من الفاتورة الإلكترونية: هل منشأتك مشمولة بالربط اعتباراً من 1 فبراير 2027؟معيار الشمول، والفرق بين مرحلتي الفوترة، وما الذي تختبره في أودو أو NetSuite قبل الربط مع منصة فاتورة
أعلنت هيئة الزكاة والضريبة والجمارك أن الموجة 25 من الفاتورة الإلكترونية تشمل المنشآت التي تجاوزت إيراداتها الخاضعة لضريبة القيمة المضافة 187,500 ريال في أي سنة من 2022 أو 2023 أو 2024 أو 2025. وستُشعر الهيئة المنشآت المستهدفة تمهيداً لربط أنظمتها بمنصة «فاتورة» اعتباراً من 1 فبراير 2027. المعيار هنا هو الإيرادات الخاضعة للضريبة في سنة واحدة من السنوات المذكورة، لا مجموع السنوات ولا صافي الأرباح. إعلان زاتكا الرسمي.
الموجة 25 ليست حدثاً منفصلاً؛ هي حلقة في مسار المرحلة الثانية من الفاتورة الإلكترونية (مرحلة الربط والتكامل) الذي تطبقه الهيئة على موجات متتالية منذ 2023، مع خفض حد الإيرادات في كل موجة جديدة. لذلك فإن المنشأة التي لم تصلها الموجة اليوم ينبغي أن تفهم آلية الموجات، لا أن تنتظر إشعاراً قد يأتي في موجة لاحقة بمهلة أقصر.
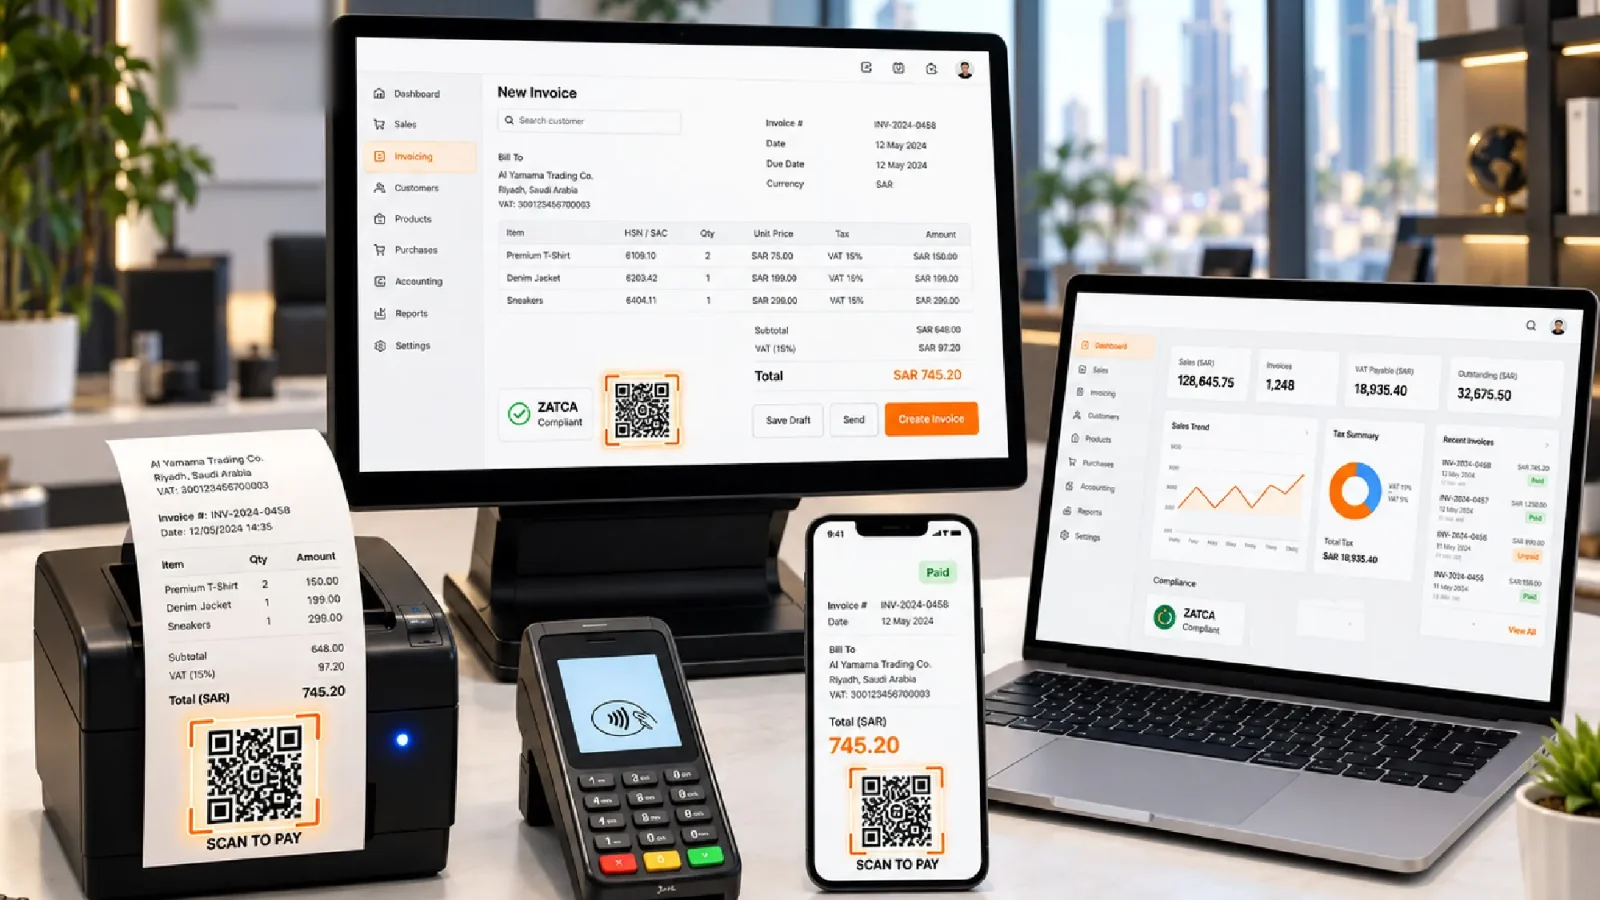
الموجة 25 من الفاتورة الإلكترونية تستهدف المنشآت التي تجاوزت 187,500 ريال في أي سنة من 2022 إلى 2025
كيف تعرف إن كانت منشأتك ضمن الموجة 25 من الفاتورة الإلكترونية؟
ابدأ بإيرادات كل سنة منفردة، ثم قارن الإيراد الخاضع لضريبة القيمة المضافة بالحد المعلن. كلمة «تتجاوز» مهمة: تحقق من الإقرارات الفعلية للمنشأة وإشعار الهيئة، ولا تعتمد على تقدير سريع للمبيعات أو على حركة الحساب البنكي. الإيراد الخاضع للضريبة يختلف عن إجمالي المبيعات إذا كانت لديك توريدات معفاة أو خاضعة لنسبة الصفر، ويختلف عن الأرباح تماماً.
إذا سبق ربط المنشأة ضمن موجة سابقة فلا يعني ظهور حد جديد أنها تبدأ مشروعاً ثانياً؛ المطلوب حينها مراجعة نطاق الربط القائم فقط. وإذا كانت لديك كيانات قانونية منفصلة تحت مجموعة واحدة، فراجع وضع كل مكلف ضريبي وإشعاراته على حدة، لأن الشمول يُحسب على مستوى الرقم الضريبي وليس المجموعة. نص الإعلان.
| سؤال الفحص | الإجراء |
|---|---|
| هل تجاوزت الإيرادات الخاضعة 187,500 ريال في أي سنة من 2022 إلى 2025؟ | راجع الإقرارات الضريبية والسجلات السنوية لكل سنة على حدة. |
| هل وصل إشعار من زاتكا؟ | تحقق من القنوات الرسمية للمنشأة ومن المسؤول عن الضرائب، ولا تنتظر الإشعار لتبدأ الجرد. |
| هل منشأتك مربوطة بالفعل ضمن موجة سابقة؟ | راجع حالة الربط الفعلية قبل إنشاء مشروع جديد. |
| هل تصدر الفواتير من أكثر من نظام أو نقطة بيع؟ | احصر كل وحدات إصدار الفواتير قبل الاختبار، بما فيها المتجر الإلكتروني والاشتراكات. |
ما الفرق بين مرحلة الإصدار والحفظ ومرحلة الربط والتكامل؟
المرحلة الأولى من الفاتورة الإلكترونية (مرحلة الإصدار والحفظ) نظمت إصدار الفواتير إلكترونياً وحفظها وفق المتطلبات، وبدأت في ديسمبر 2021 لجميع المكلفين. أما المرحلة الثانية (مرحلة الربط والتكامل) فتضيف ربط حل الفوترة مع منصة «فاتورة»، وإصدار الفواتير بصيغة محددة (XML أو PDF/A-3 مع XML مضمّن) مع عناصر إضافية مثل الرقم التسلسلي الموحد UUID وختم التشفير والتوقيع الرقمي.
الانتقال بين المرحلتين ليس تغيير شكل ملف PDF فقط؛ يشمل مسار البيانات كاملاً: توليد الفاتورة، إرسالها إلى منصة فاتورة للاعتماد أو الإبلاغ، استلام الرد، والتعامل مع حالات الرفض والتحذير. تطبق الهيئة المرحلة الثانية تدريجياً على موجات، وتبلغ المنشآت المستهدفة مسبقاً قبل موعد الربط بمدة لا تقل عن ستة أشهر. مراحل التطبيق لدى زاتكا.
الفاتورة الضريبية والفاتورة المبسطة: مساران مختلفان
مسار الفاتورة الضريبية القياسية بين الشركات B2B يختلف عن مسار الفاتورة المبسطة للمستهلك B2C في آلية المعالجة لدى زاتكا: الأولى تُرسل للاعتماد (Clearance) قبل تسليمها للعميل، والثانية تُصدر فوراً ثم يُبلَّغ عنها (Reporting) خلال 24 ساعة. لا يكفي نجاح أحد المسارين لاجتياز الاختبار في الآخر، وكثير من المنشآت تكتشف أن نقاط البيع لديها تحتاج معالجة مستقلة عن نظام المحاسبة.
ما الذي ينبغي تجهيزه قبل الربط مع منصة فاتورة؟
أولاً، حدد نظام إصدار كل نوع فاتورة: المبيعات، نقاط البيع، التجارة الإلكترونية، الاشتراكات، أو أي نظام خارجي يصدر مستندات ضريبية. ثانياً، راجع بيانات المنشأة الضريبية (الرقم الضريبي، السجل التجاري، العنوان الوطني) وبيانات العملاء والمنتجات وأكواد الضرائب. ثالثاً، ضع حالات اختبار للفواتير الضريبية والمبسطة والإشعارات الدائنة والمدينة. رابعاً، حدد من يراقب حالات الإرسال والرفض والتصحيح، ومن يراجع المطابقة بين ما أُرسل إلى الهيئة وما سُجل في المحاسبة.
المرجع النهائي للحقول والصيغ والضوابط هو مواد زاتكا التنظيمية والفنية، لا قالب فاتورة متداول بين الشركات. وتشمل خطة الاختبار الحد الأدنى التالي: فاتورة بيع جديدة، إشعار دائن مرتبط بفاتورة أصلية، حالة تصحيح مسموح بها بحسب السيناريو، وحالة فشل اتصال أو رفض من المنصة.
مراحل تطبيق الفاتورة الإلكترونية: من الإصدار والحفظ إلى الربط والتكامل مع منصة فاتورة
كيف يتم الربط مع زاتكا من داخل أودو؟
توثق أودو حزمة التوطين السعودية وتكامل وحدة l10n_sa_edi مع واجهة زاتكا للمرحلة الثانية. يبدأ العمل من تهيئة بيانات الشركة والضرائب ودفاتر الفوترة، ثم إعداد بيئة الاختبار (Simulation) وإجراءات التسجيل والربط باستخدام رمز التحقق OTP من بوابة فاتورة، ثم اختبار عينات حقيقية ممثلة لكل نوع مستند قبل الانتقال إلى بيئة الإنتاج.
تختلف التفاصيل باختلاف إصدار أودو ونوع الاستضافة والموديولات المخصصة؛ لذلك لا تفترض أن مجرد تثبيت الوحدة يعني أن فواتير المبيعات ونقاط البيع والمتجر الإلكتروني كلها مشمولة بالربط. ومع اقتراب إصدار Odoo 20، ينبغي اختبار التكامل السعودي على النسخة التي ستعمل بها فعلياً، لا على نسخة تجريبية عامة. دليل أودو للتوطين السعودي · دليل الفوترة الإلكترونية السعودية. تعرّف أيضاً على خدمة تطبيق أودو لدى كريفي سوفت.
وكيف يتم الربط عبر Oracle NetSuite؟
توثق أوراكل تطبيق Saudi Arabia E-Invoicing SuiteApp داخل NetSuite، بما في ذلك إعدادات الكيان السعودي والفواتير والإشعارات، والتمييز بين معالجة الفاتورة القياسية (اعتماد) والفاتورة المبسطة (إبلاغ). تبدأ مراجعة مشروع NetSuite بالتحقق من التراخيص وحزم SuiteApps المطلوبة، وإعداد الشركة التابعة السعودية والرقم الضريبي والنماذج، ثم التدفق الذي يصدر المستند فعلياً.
بعد ذلك يختبر الفريق مستندات B2B وB2C وحالات الرفض على الحساب الفعلي. لا تخلط بين وجود SuiteApp في الحساب وبين اكتمال تهيئته لشركتك؛ فالمجموعات متعددة الكيانات تحتاج إعداداً مستقلاً لكل شركة تابعة سعودية. نظرة أوراكل الرسمية · المتطلبات السابقة. راجع كذلك صفحة Oracle NetSuite لدى كريفي سوفت.
| المحور | أودو Odoo | Oracle NetSuite |
|---|---|---|
| آلية التكامل | وحدة توطين ضمن المنصة (l10n_sa_edi) | SuiteApp رسمي يُثبَّت على الحساب |
| بيئة الاختبار | وضع محاكاة قبل الإنتاج | حساب Sandbox مع إعداد الكيان |
| نقاط البيع | تُختبر منفصلة عن فواتير المبيعات | تعتمد على تدفق المستند ونوعه |
| ما يجب التحقق منه | الإصدار والاستضافة والموديولات المخصصة | الترخيص والتخصيصات وعدد الكيانات |
أخطاء عملية قد تؤخر جاهزية الربط
- بيانات ضريبية غير متسقة بين النظام وسجل المنشأة لدى الهيئة.
- عميل بلا رقم ضريبي أو عنوان مكتمل في فاتورة قياسية B2B.
- كود ضريبة غير صحيح أو نسبة لا تطابق نوع التوريد.
- مستند خرج من نقطة بيع أو متجر إلكتروني لا يدخل في مسار الربط.
- إشعار دائن غير مرتبط بالفاتورة الأصلية كما تشترط الهيئة.
- فواتير مرفوضة أو محذَّر عليها لا يراقبها أحد بعد الإرسال.
مراجعة مسارات إصدار الفواتير قبل الربط توفر أسابيع من التصحيح بعد التشغيل
خطة عمل حتى موعد 1 فبراير 2027
قسّم المشروع إلى أربع مراحل: تحديد الشمول والنطاق، ثم تهيئة النظام والبيانات، ثم الاختبار والتصحيح، وأخيراً التشغيل والمراقبة. لا تؤجل فحص نقاط البيع والتكاملات إلى الأسبوع الأخير؛ فهي غالباً مصدر أكثر المفاجآت.
1. تحديد الشمول والنطاق (الأسابيع 1 إلى 2)
احصر الأرقام الضريبية المشمولة، ووحدات إصدار الفواتير، وحجم المستندات الشهري لكل نوع. عيّن مالكاً للقرار من المالية وآخر من التقنية.
2. تهيئة النظام والبيانات (الأسابيع 3 إلى 6)
نظّف بيانات العملاء والمنتجات وأكواد الضرائب، وثبّت الوحدة أو SuiteApp، وأتمّ إعداد الشركة والتسجيل في بيئة المحاكاة.
3. الاختبار والتصحيح (الأسابيع 7 إلى 10)
نفّذ سيناريوهات الفواتير والإشعارات المعتمدة من كل مسار إصدار، وطابقها مع السجلات المحاسبية، وسجّل حالات الرفض ومعالجتها.
4. التشغيل والمراقبة (قبل الموعد بأسابيع)
انتقل إلى بيئة الإنتاج قبل 1 فبراير 2027 بوقت كافٍ، وحدد معيار قبول واضحاً: نجاح السيناريوهات، تطابق القيود، ووجود إجراء موثق للتعامل مع الرفض والتوقف المؤقت.
تشرح صفحة الفاتورة الإلكترونية السعودية في كريفي سوفت نطاق الخدمة، ويمكن التواصل مع الفريق لتقييم النظام الحالي ومسارات إصدار الفواتير ومتطلبات المشروع قبل الموعد.
هل منشأتك ضمن الموجة 25 وتحتاج ربطاً مع منصة فاتورة؟
أرسل لنا نظام الفوترة الحالي وعدد نقاط الإصدار والرقم الضريبي المشمول، ونعود إليك بخطة اختبار وربط واضحة قبل 1 فبراير 2027.
أسئلة شائعة عن الموجة 25 من الفاتورة الإلكترونية
هل حد 187,500 ريال يُحسب على مجموع أربع سنوات؟
لا؛ إعلان زاتكا يذكر تجاوز الحد في أي سنة واحدة من 2022 إلى 2025. المصدر.
هل يكفي أن أُصدر فاتورة PDF فيها رمز QR؟
لا. المرحلة الثانية تتضمن الربط مع منصة فاتورة وصيغة XML وعناصر إضافية وفق متطلبات الهيئة. المصدر.
هل يصل إشعار للمنشأة المشمولة؟
ذكرت زاتكا أنها ستشعر المنشآت المستهدفة قبل الموعد. راجع حساب المنشأة وقنواتها الرسمية، ولا تنتظر الإشعار لتبدأ جرد الأنظمة.
هل أودو وNetSuite يدعمان التكامل السعودي؟
توجد وثائق رسمية لكل منهما؛ الجاهزية الفعلية تعتمد على الإصدار والوحدات والإعداد والتجربة على بيانات المنشأة. أودو · أوراكل.
هل كل فرع يحتاج مشروع ربط مستقل؟
يتحدد ذلك بهيكل الكيانات الضريبية ووحدات إصدار الفواتير وإعداد النظام. ابدأ بحصر المكلفين ونقاط الإصدار، ثم صمم الربط على هذا الأساس.
ما أول اختبار أجريه؟
فاتورة قياسية وفاتورة مبسطة وإشعار دائن من كل مسار إصدار فعلي، ثم تحقق من حالة المعالجة لدى المنصة والقيود المحاسبية.
ماذا لو كانت المنشأة مرتبطة بالفعل؟
راجع نطاق الربط الحالي، وخاصة القنوات الجديدة ونقاط البيع المضافة بعد الربط، بدل إعادة تنفيذ الإعداد من الصفر.
خلاصة
الموجة 25 من الفاتورة الإلكترونية تخفض حد الشمول إلى 187,500 ريال وتحدد موعد الربط اعتباراً من 1 فبراير 2027. المنشأة الجاهزة هي التي تعرف بدقة أي أرقام ضريبية مشمولة، ومن أي أنظمة تخرج فواتيرها، وتختبر مساري B2B وB2C على نظامها الفعلي قبل الموعد بأسابيع، سواء كان ذلك عبر أودو أو Oracle NetSuite.